O seguro paga só cerca de 9% do prejuízo dos desastres do clima no Brasil, e no Norte e no Nordeste a fatia fica abaixo de 2%, mostra relatório das seguradoras
Enchente, seca e incêndio deixaram R$ 184 bilhões em perdas no Brasil entre 2022 e 2024. Quase tudo saiu do bolso de famílias, empresas e do poder público. O relatório das seguradoras mostra quem fica sem proteção, por que o risco é difícil de precificar e o que a sua apólice cobre.
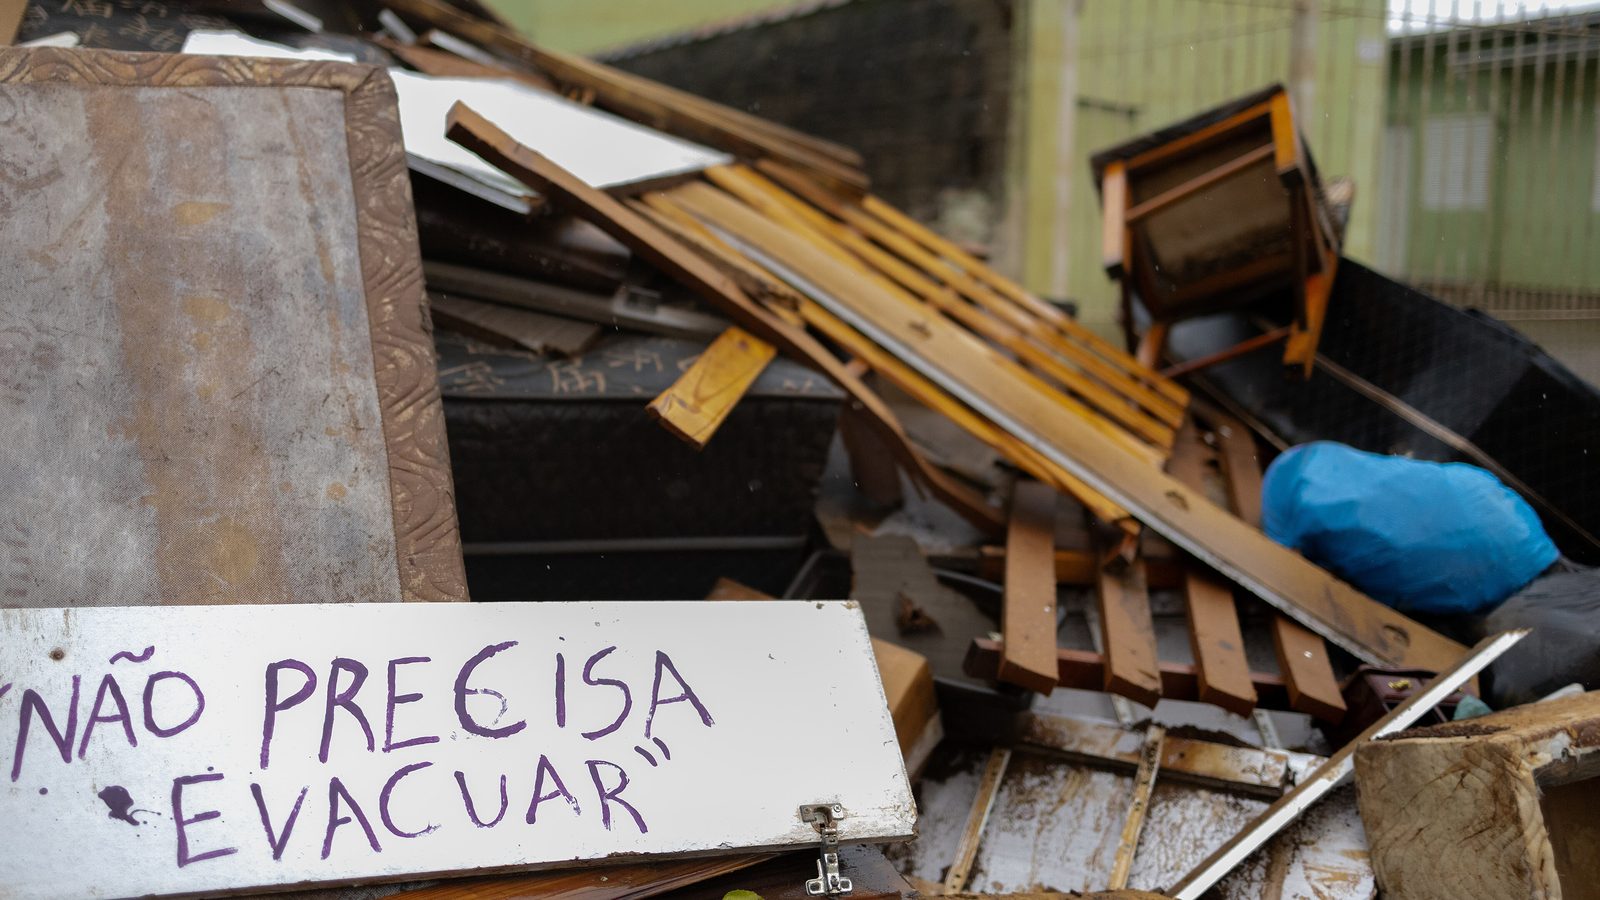
Móveis destruídos e a placa com a frase não precisa evacuar no bairro Rio Branco, em Canoas (RS), em junho de 2024. Foto: Myke Sena/DPU, Defensoria Pública da União, via Wikimedia Commons (CC0).
No Brasil, só cerca de 9% das perdas econômicas com desastres climáticos são pagas por seguro, segundo a CNseg. Em países desenvolvidos, a fatia vai de 20% a 55%. O resto do prejuízo fica com quem foi atingido.
Os números estão no Radar de Eventos Climáticos e Seguros no Brasil 2025, publicado em novembro de 2025 pela CNseg, a confederação das seguradoras, em parceria com a consultoria EY. O estudo cruza perdas estimadas com dados públicos e as indenizações pagas por parte das empresas do setor.
Quanto do prejuízo o seguro paga no Brasil
Entre 2022 e 2024, o levantamento identificou 67 eventos climáticos significativos, com perdas econômicas estimadas em R$ 184 bilhões. Só no primeiro semestre de 2025, foram mais 10 eventos e R$ 31 bilhões. Em 2024, a parte coberta por seguro subiu para 13%, principalmente por causa do Rio Grande do Sul.
O ritmo dos desastres também mudou. Entre 2015 e 2019, o país registrava em média 2.500 eventos por ano. Entre 2020 e 2024, a média quase dobrou e chegou a cerca de 4.500 registros anuais. Quando a conta deixa de fora as perdas do setor público, a cobertura de seguro sobe para perto de 12%.
Norte e Nordeste quase sem proteção
A diferença entre as regiões é grande. No Sul e no Sudeste, a cobertura média das perdas climáticas fica em 16% e 11%, respectivamente. No Norte e no Nordeste, o seguro não passa de 2% do prejuízo. O relatório liga esse desequilíbrio a diferenças de acesso, de renda e de cultura de seguro.
Um exemplo de 2024: os alagamentos e inundações no Maranhão, no segundo trimestre, causaram danos estimados em R$ 1,5 bilhão. Desse total, só 0,02% foi indenizado.
A enchente do Rio Grande do Sul em números
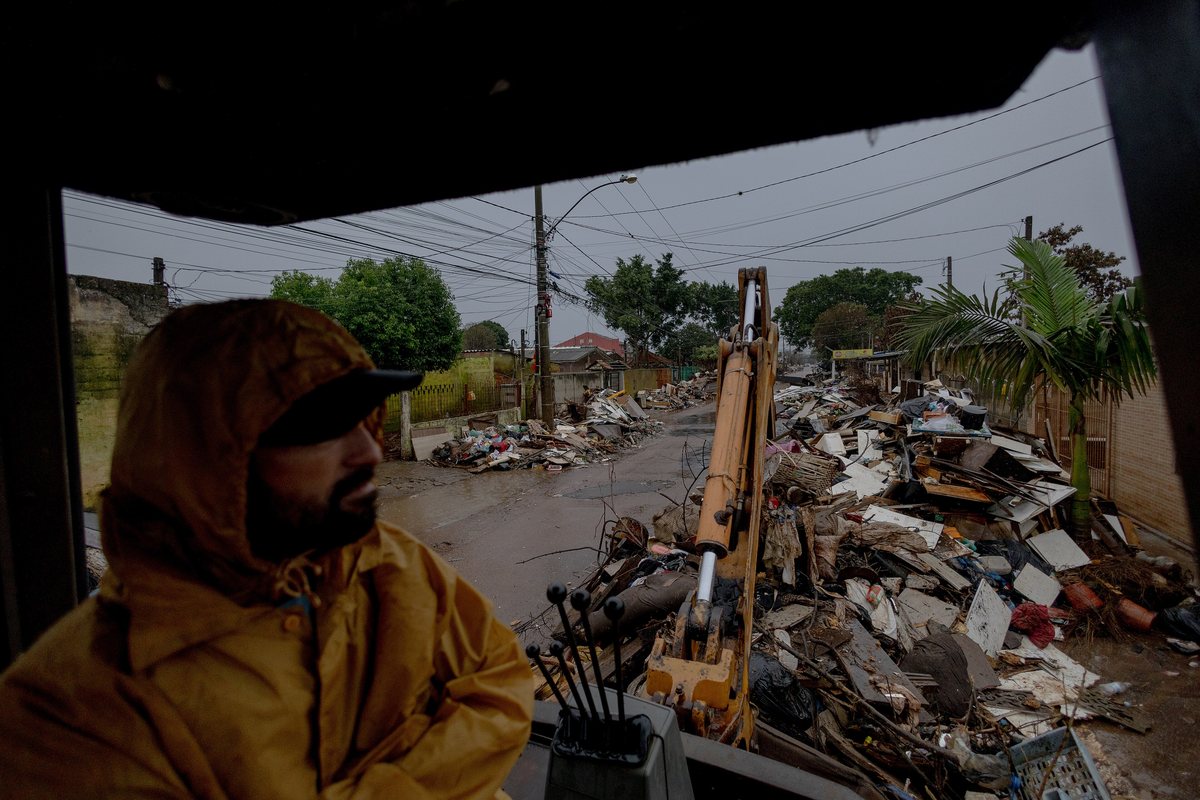
O desastre de 2024 no Rio Grande do Sul foi o mais severo já registrado no país, segundo o relatório: 2,4 milhões de pessoas afetadas, 182 mortes e R$ 35,6 bilhões em prejuízos diretos. Foram atingidas 478 das 497 cidades gaúchas.
Desse prejuízo direto, só 17% foi indenizado por seguro. Um estudo do Banco Mundial, do BID e da Cepal, citado no relatório, estima os danos e perdas totais em R$ 88,9 bilhões, contando meio ambiente e a resposta emergencial. No caso gaúcho, o resseguro, que é o seguro das próprias seguradoras, bancou cerca de 69% das indenizações avisadas.
A seca pesa mais e quase não tem seguro
Tempestades, alagamentos e inundações são mais frequentes, mas são as secas que causam as maiores perdas, porque atingem áreas enormes ao longo do ano. Em 2024, a seca no país teve danos estimados em R$ 13,2 bilhões, e só 6% foram indenizados.
O agro foi o setor mais atingido em todas as regiões, mas não é o que mais recebe indenização. O motivo é a baixa adesão ao seguro rural: em 2024, só cerca de 6% da área plantada com grãos tinha cobertura, uma queda de aproximadamente 50% em relação a 2023.
Nas secas prolongadas, que atingem várias regiões ao mesmo tempo, o relatório estima que cerca de 7% das perdas tenham seguro, podendo passar de 25% em situações específicas.
Fogo e calor também entram na conta
Em agosto de 2024, pouca chuva e temperaturas máximas elevadas levaram o estado de São Paulo a registrar mais de 2.300 focos de incêndio. O relatório conta 945 pessoas afetadas, 4 mortes e perdas estimadas de R$ 1 bilhão, com 2% indenizados. Os seguros mais acionados foram os de automóvel, patrimonial, rural e habitacional.
O pano de fundo é um país que esquenta mais rápido. Um relatório do Banco Mundial citado pela CNseg mostra que o aquecimento passou de 0,17 °C por década, entre 1951 e 2020, para 0,29 °C por década, entre 1991 e 2020. As projeções incluem calor extremo, mais dias de máxima alta e mais risco de alagamentos.
Para onde vai o dinheiro do seguro
Em 2024, as seguradoras pagaram R$ 60,4 bilhões em indenizações por danos. Cerca de 12% disso, ou R$ 7,3 bilhões, teve relação com eventos climáticos.
O grupo patrimonial, que inclui o seguro residencial e produtos para empresas, ficou com 58% dessas indenizações. Depois vieram automóvel, com 19%, rural, com 15%, e habitacional, com 6%.
Por que é difícil pôr preço no risco do clima
O relatório aponta um problema de fundo: as perdas do passado podem não refletir a força e a frequência dos riscos climáticos futuros. E a falta de dados confiáveis dificulta a precificação, segundo o Banco de Compensações Internacionais, o BIS, citado no texto.
Há um círculo vicioso. Como pouca gente contrata cobertura para desastre natural, falta histórico de perdas para os modelos atuariais. E o risco muda de lugar: regiões onde o excesso de chuva não era um risco plausível passarão a ter esse problema, e o contrário também vale.
Por isso, a CNseg afirma que o risco climático não pode ser absorvido integralmente pelo setor de seguros e defende dividir a conta entre diferentes agentes. Depois de um desastre, há ainda cancelamento de apólices e menos renovações, porque as famílias perdem renda. O resultado, diz o relatório, é gente sem proteção para o próximo evento.
O que a sua apólice pode cobrir
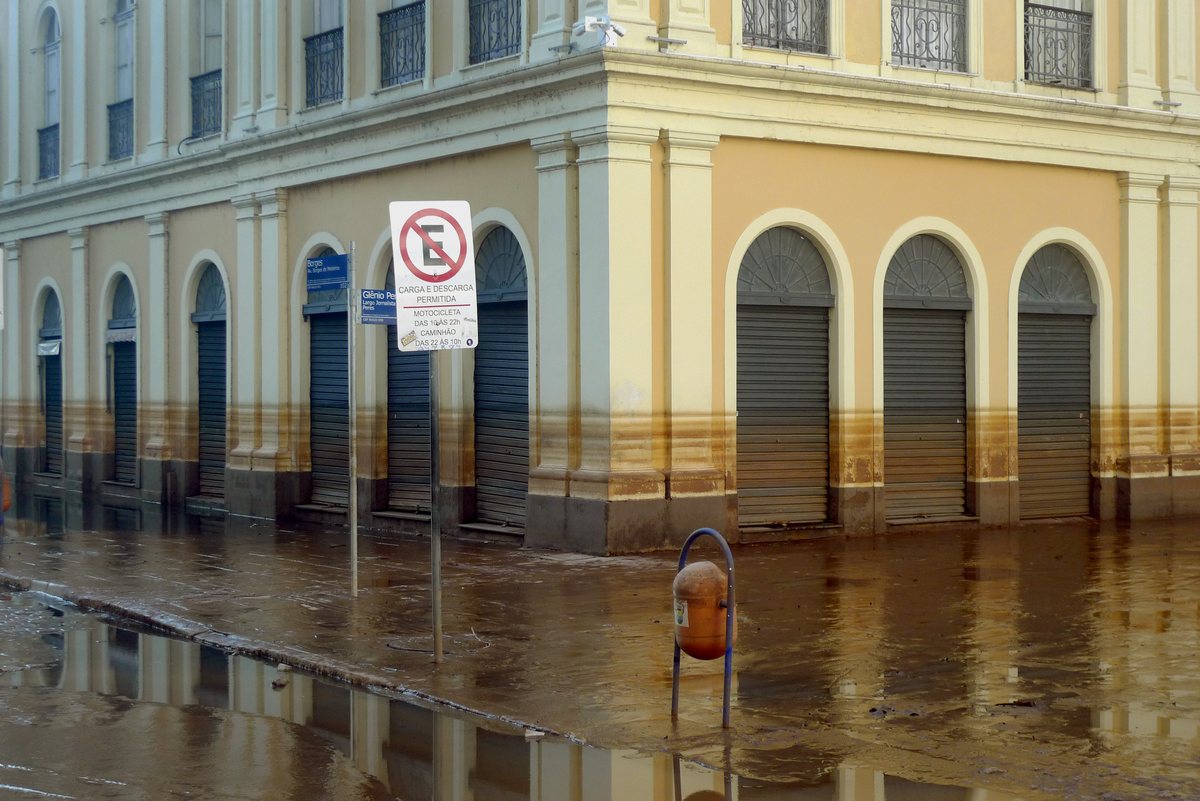
A Susep, que fiscaliza o mercado de seguros, publicou orientações após as enchentes de 2024 no Rio Grande do Sul. O seguro habitacional, obrigatório em imóvel financiado pelo Sistema Financeiro de Habitação, cobre por lei danos físicos por inundação ou alagamento, ainda que causados por chuva.
No seguro de automóvel, a cobertura de casco pode incluir alagamentos e inundações. Nos seguros residencial, de condomínio, empresarial e rural, tudo depende do que foi contratado. Em apólices do tipo all risks, que cobrem tudo o que não for excluído de forma expressa, a Susep orienta conferir se chuva excessiva, alagamento e ventos fortes estão entre as exclusões.
Como descobrir se você tem seguro
A Susep mantém o Sistema de Consulta de Seguros, onde pessoas físicas veem os seguros em seu nome com a conta gov.br ouro ou prata. As condições do contrato podem ser buscadas no site da Susep pelo número do processo que aparece na apólice ou na proposta. Na dúvida, a orientação é falar com o corretor ou a seguradora.
O Brasil diante do resto do mundo
Pelo estudo Sigma, do Instituto Swiss Re, citado no relatório, 43% das perdas econômicas globais com catástrofes naturais em 2024 tiveram cobertura de seguro. Na América do Norte, foram 55%; na Europa, 44%; na América Latina, só 13%.
Nos dados europeus da EIOPA, a autoridade de seguros da União Europeia, a cobertura média fica em cerca de 20%. A escala também é outra: a maior parte dos eventos brasileiros tem perdas de até R$ 5 bilhões, enquanto a base europeia tem muitos acima de R$ 10 bilhões.
O que os números não mostram
O próprio relatório avisa que não é possível fazer uma comparação direta entre países, porque cada estudo usa fontes, recortes e métodos diferentes. Os dados de indenização vieram da participação voluntária de parte das associadas da CNseg, e o restante foi estimado por extrapolação.
Vale lembrar também que o estudo é do próprio setor de seguros, que tem interesse em vender mais cobertura. As perdas, porém, partem de dados públicos, como os registros da Defesa Civil.
Para acompanhar os alertas, veja como funcionam os alertas de desastre do Cemaden, o granizo e vendaval no Sul e por que o Sul tem mais granizo.
Perguntas rápidas
Quanto do prejuízo com desastres do clima tem seguro no Brasil?
Cerca de 9% das perdas econômicas, segundo a CNseg. Em 2024 a média foi de 13%, puxada pelo Rio Grande do Sul. Em países desenvolvidos, a fatia vai de 20% a 55%.
O seguro da casa financiada cobre enchente?
O seguro habitacional, obrigatório no financiamento pelo Sistema Financeiro de Habitação, tem por lei cobertura de danos físicos por inundação ou alagamento, mesmo quando causados por chuva, segundo a Susep.
O seguro do carro cobre alagamento?
Pode cobrir. Segundo a Susep, a cobertura de casco pode incluir alagamentos e inundações, a depender do que foi contratado. É preciso conferir as condições gerais da apólice.
Como saber se eu tenho algum seguro?
Pessoas físicas podem consultar os seguros em seu nome no Sistema de Consulta de Seguros da Susep, entrando com a conta gov.br de nível ouro ou prata.