Como abrir conta em banco na Irlanda e mandar dinheiro do Brasil: os documentos, a conta básica gratuita, o IBAN, o IOF e o custo real da remessa
Para abrir conta em banco na Irlanda, você precisa de um documento com foto e de uma prova de endereço com até 6 meses. Quem mora legalmente na UE e não tem conta no país pode abrir uma conta básica sem tarifas no primeiro ano. No Brasil, a remessa paga IOF e deve ser comparada pelo VET.
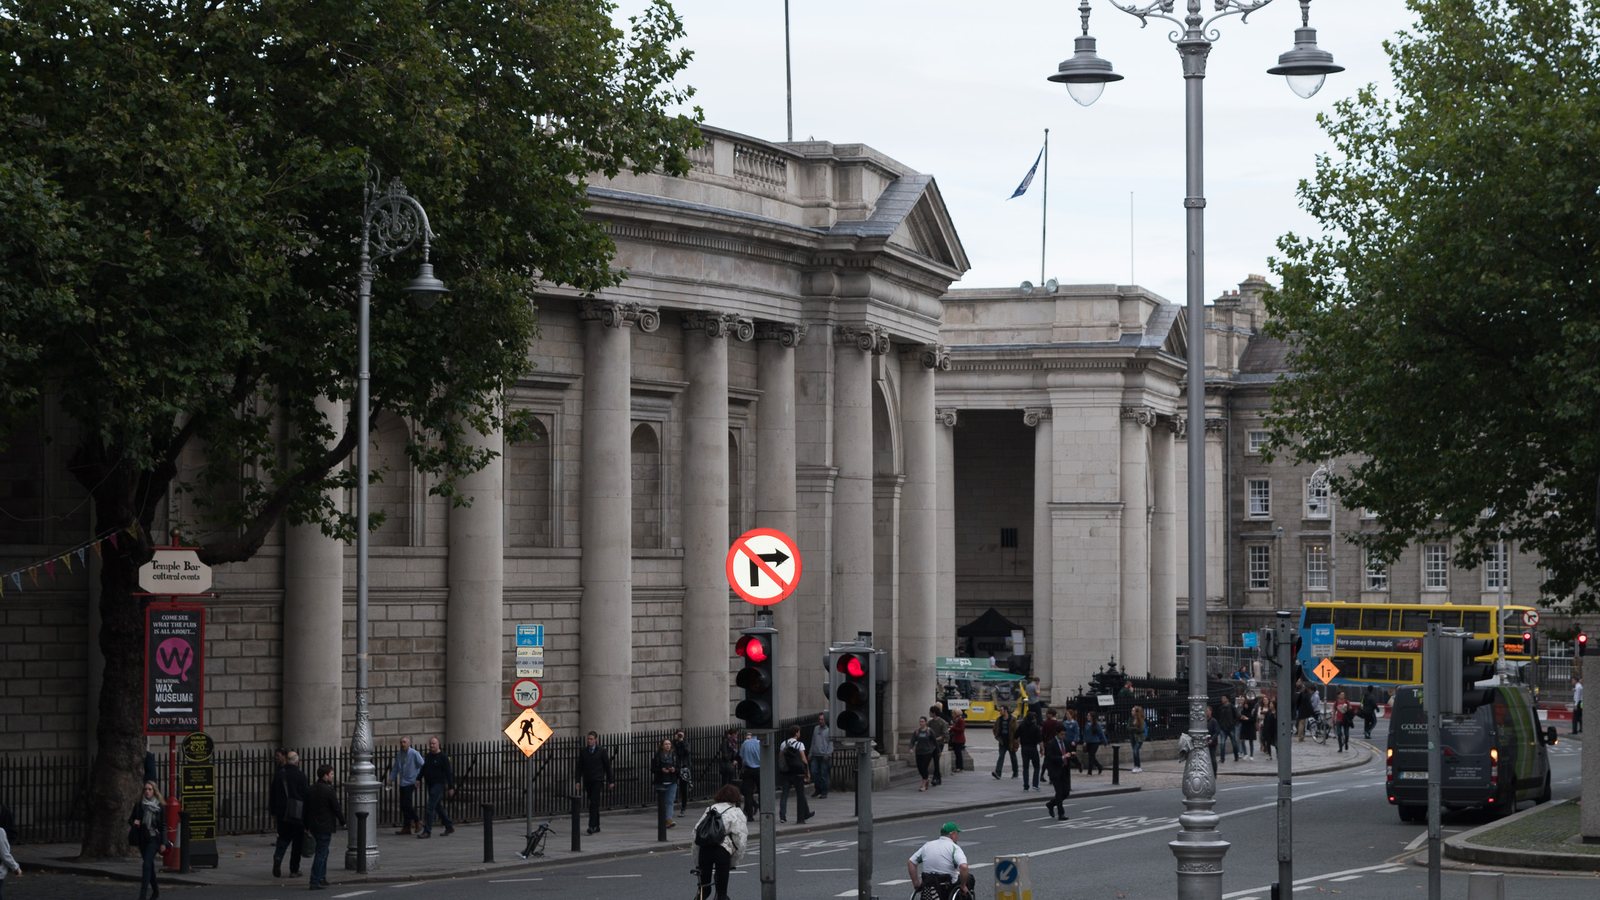
Prédio do Bank of Ireland em College Green, no centro de Dublin. Foto: dronepicr, Wikimedia Commons, licença CC BY 2.0, recortada.
Para abrir conta em banco na Irlanda, o banco exige pelo menos um documento com foto, como o passaporte, e um documento separado que prove o seu endereço, com no máximo 6 meses. Quem mora legalmente na União Europeia e ainda não tem conta corrente na Irlanda tem direito a uma conta básica (basic bank account), sem tarifas do dia a dia no primeiro ano.
A outra metade do problema é levar dinheiro do Brasil. Toda remessa de reais para uma conta no exterior é uma operação de câmbio, feita por instituição autorizada pelo Banco Central do Brasil, e paga IOF. O custo de verdade aparece num número que o banco é obrigado a informar antes: o VET, o Valor Efetivo Total.
As regras da conta vêm do Citizens Information, da Competition and Consumer Protection Commission (CCPC), o órgão irlandês de defesa do consumidor, e do Central Bank of Ireland, o regulador. As da remessa vêm do Banco Central do Brasil e do decreto do IOF publicado no Planalto. Tudo foi conferido em 13 de novembro de 2026.
O aluguel e o depósito, que costumam ser o primeiro uso dessa conta, estão no guia de custo de vida em Dublin.
Quais documentos o banco pede na Irlanda
A exigência vem da lei contra lavagem de dinheiro. Pela página Financial institutions and identification, o banco precisa de pelo menos um documento com foto e de pelo menos um documento de endereço. O mesmo documento não pode servir para as duas coisas, e o nome nos dois precisa ser igual.
Exemplos de documento com foto que os bancos podem aceitar, segundo o Citizens Information:
- passaporte válido;
- carteira de motorista válida;
- documento de viagem do governo irlandês;
- certificado de residência temporária;
- cartão de residência irlandês (IRP).
Exemplos de prova de endereço:
- conta de consumo atual (gás, luz ou telefone);
- apólice de seguro de carro ou de casa com o endereço;
- documento de órgão do governo com o endereço;
- cópia do certificado de crédito fiscal (Tax Credit Certificate);
- extrato de imposto (Statement of Liability) da Revenue.
A prova de endereço precisa ter menos de 6 meses, ou 12 meses no caso de apólice de seguro. A CCPC, na página Opening a bank account, lista também correspondência de outra instituição financeira e carta do governo, e recomenda ligar para a agência antes para pedir a lista completa de documentos aceitos.
Quem acabou de chegar costuma não ter conta de luz no nome. O Citizens Information orienta procurar o próprio banco para saber quais alternativas ele aceita. O Central Bank explica, no texto Why must I prove my identity, que ele não define quais documentos exatos cada instituição deve aceitar.
O banco também pode perguntar qual movimentação você pretende fazer, de onde vem o dinheiro e o motivo de certas transações. Isso está previsto nas mesmas regras e não é desconfiança pessoal. O PPS number só é pedido em alguns casos, como benefício fiscal de financiamento, segundo o Citizens Information.
Conta básica: a conta que o banco tem de oferecer
A conta básica é uma conta corrente sem tarifas no dia a dia durante pelo menos o primeiro ano. Pela página Basic bank account, ela pode ser aberta em banco na Irlanda por quem mora legalmente na UE e não tem outra conta corrente ou de pagamento no país.
No primeiro ano, ficam sem tarifa:
- saque em caixa eletrônico;
- pagamento com cartão de débito em loja e na internet;
- transferências para outra conta e pagamento de contas;
- depósito na conta;
- débito automático e ordem de pagamento programada;
- extrato regular e banco pela internet e pelo telefone.
Depois de um ano, o banco revê a conta. O Citizens Information diz que a gratuidade pode continuar até 5 anos no total se o valor que entra na conta por ano for menor que o salário mínimo.
A CCPC, na página Basic bank accounts, acrescenta que depois de cinco anos a conta vira conta corrente comum, e que ela é para maiores de 18 anos (16 em um dos bancos).
Há limites. A conta básica não tem cheque nem cheque especial, o cartão pode vir sem pagamento por aproximação e só se pode ter uma. Mesmo sem tarifas do dia a dia, o banco pode cobrar por segunda via de cartão, cheque bancário, serviços internacionais e pagamentos não honrados.
Banco tradicional, conta digital ou An Post: o que muda
O Citizens Information diz que contas correntes são oferecidas por bancos, cooperativas de crédito (credit unions) e pela An Post, os correios irlandeses. Elas servem para receber salário, pagar contas por débito automático, transferir dinheiro e usar cartão de débito ou carteira digital.
As contas digitais, sem agência, são outra categoria. O Central Bank explica, em What do I need to know about digital-only banking providers, que existem dois tipos: o banco digital e a instituição de pagamento ou de moeda eletrônica. Os dois oferecem conta com cartão de débito, mas o dinheiro é protegido de formas diferentes.
| Proteção | Banco (inclusive digital) | Instituição de moeda eletrônica | Instituição de pagamento |
|---|---|---|---|
| Fundo de garantia de depósitos (até €100.000) | Sim | Não | Não |
| Segregação do dinheiro do cliente (safeguarding) | Não | Sim | Sim |
| Reclamação ao ombudsman financeiro | Sim | Sim | Sim |
| Atendimento de reclamações | Sim | Sim | Sim |
| Regras de troca de conta (switching) | Sim | Sim | Sim |
Fonte: Central Bank of Ireland, explicativo sobre provedores digitais, conferido em 13/11/2026. Arte: Rota Planeta.
Para saber em qual categoria está uma conta digital, o caminho é o registro do Central Bank, que lista as empresas autorizadas. Se a empresa atua na Irlanda com licença de outro país europeu, o Central Bank diz que os termos e condições dela devem indicar o país e a autoridade que a autorizou.
A CCPC lembra, em Digital banking, que a abertura da conta digital costuma ser toda pelo app: dados pessoais, foto do documento, prova de endereço (conta de consumo, contrato de aluguel ou extrato bancário) e etapas de verificação.
Para comparar tarifas, a CCPC tem uma ferramenta oficial de comparação de contas correntes. Antes de abrir a conta, o banco também deve entregar um documento com as principais tarifas, e uma vez por ano um extrato das tarifas cobradas, segundo o Citizens Information.
Tarifas da conta corrente: o que comparar antes de abrir
O Citizens Information sugere começar pelos próprios hábitos: quantas vezes por mês você saca dinheiro, paga contas, usa o cartão de débito ou o pagamento por aproximação, faz transferências, vai ao caixa da agência e faz compras fora da zona do euro. Com essa conta feita, fica mais fácil ver qual tarifa pesa para você.
As tarifas que a página oficial manda verificar são:
- tarifa de manutenção da conta;
- saque em caixa eletrônico;
- compra com cartão de débito;
- transferências, débito automático e ordens programadas;
- cheque especial (overdraft);
- transações em moeda que não seja o euro;
- segunda via de cartão e de extrato;
- débito automático recusado por falta de saldo.
Se o banco recusar a abertura da conta, a CCPC orienta falar com um gerente, fazer uma reclamação formal e, se não resolver, levar o caso ao Financial Services and Pensions Ombudsman, o ombudsman financeiro. Quem for guardar dinheiro numa conta de depósito deve saber que os juros pagam um imposto chamado DIRT, segundo o Citizens Information.
IBAN e transferências na zona do euro
Toda conta em euro na Europa tem um IBAN, o número internacional da conta. O Central Bank explica, em What is IBAN discrimination, que o IBAN irlandês começa com IE e tem 22 caracteres. Ele serve para receber salário e pagar contas em toda a área de pagamentos em euro (SEPA).
Isso abre uma possibilidade pouco conhecida. Pela regra europeia, um empregador ou uma empresa de luz na Irlanda não pode exigir que você tenha conta irlandesa para pagamentos em euro.
Se recusar um IBAN de outro país da SEPA, isso é a chamada discriminação de IBAN, proibida pelo regulamento SEPA. A reclamação vai à CCPC, nos casos de consumo, ou ao Central Bank, nos demais.
Transferências em euro também ficaram mais rápidas. Desde 9 de outubro de 2025, bancos e prestadores de pagamento da zona do euro são obrigados a oferecer o pagamento instantâneo em euro, que chega em até 10 segundos, a qualquer hora, e não pode custar mais que a transferência comum, segundo o Central Bank.
Na mesma data começou a verificação do recebedor (Verification of Payee). Antes de enviar, o banco confere se o nome digitado bate com o titular do IBAN e avisa se não bater. É uma proteção útil contra golpe de troca de conta.
Mandar dinheiro do Brasil: como funciona pelas regras do Banco Central
Do lado brasileiro, a regra é clara. Pelas perguntas frequentes do Banco Central, enviar reais do Brasil para uma conta no exterior é operação de câmbio e só pode ser feito por instituição autorizada a operar em câmbio. A instituição é responsável por verificar a legalidade da operação, inclusive a origem do dinheiro, e pode pedir documentos.
Há ainda um caminho pelos Correios. A mesma FAQ do BC cita o vale postal internacional, nas situações previstas na regulamentação cambial, com valor máximo definido pelos Correios e respeitado o limite de até o equivalente a US$ 50 mil por operação. Em qualquer caminho, a instituição deve informar antes o VET da operação.
O dinheiro não passa pelo Banco Central: a operação é feita entre o cliente e a instituição autorizada, que transfere para o exterior. A lista de instituições habilitadas a operar no mercado de câmbio fica no site do Banco Central.
O BC também descreve, na FAQ sobre serviços de pagamento ou transferência internacional (eFX), as empresas que fazem remessas por meio digital.
Pela versão publicada da FAQ, a transferência entre conta no Brasil e conta no exterior da mesma pessoa, por esse tipo de serviço, tem limite de US$ 10 mil por transação, e a conta no exterior precisa estar em instituição supervisionada.
Para abrir a conta na Irlanda, as normas brasileiras não se aplicam. O próprio BC diz que é preciso seguir as regras do país onde a conta será aberta. Quem continua residente no Brasil e tem dinheiro no exterior acima do valor definido em norma precisa fazer a declaração de Capitais Brasileiros no Exterior (CBE), segundo a mesma FAQ.
Quanto custa mandar dinheiro do Brasil para a Irlanda?
O IOF sobre câmbio está no artigo 15-B do Decreto 6.306/2007. Na compilação do Planalto conferida em 13 de novembro de 2026, a redação vigente é a dada pelo Decreto 12.499, de 2025, com remissão ao Decreto Legislativo 176/2025 e à ação do STF (ADC 96).
| Operação de câmbio | Alíquota do IOF | Inciso do art. 15-B |
|---|---|---|
| Remessa ao exterior para disponibilidade do próprio residente ou de cônjuge, companheiro ou parente | 3,5% | XXI |
| Remessa ao exterior de residente com finalidade de investimento | 1,1% | XXI-A |
| Demais transferências ao exterior não listadas | 3,5% | XXIV |
| Compra de moeda estrangeira em espécie | 3,5% | XX |
| Recarga de cartão pré-pago internacional para viagem | 3,5% | X |
| Compras e saques no exterior com cartão | 3,5% | VII e IX |
| Entrada de recursos do exterior (demais casos) | 0,38% | XXV |
Fonte: Decreto 6.306/2007, art. 15-B, texto compilado no Planalto, conferido em 13/11/2026. Arte: Rota Planeta.
Conta da Rota Planeta: quem manda R$ 10.000 para a própria conta na Irlanda paga R$ 350 de IOF à alíquota de 3,5%, antes de tarifas e da diferença da taxa de câmbio. É por isso que o imposto sozinho não diz quanto a operação custa.
O número que resolve a comparação é o VET, o Valor Efetivo Total: o custo da operação em reais por unidade de moeda estrangeira, somando taxa de câmbio, tarifas e tributos. A FAQ do Banco Central diz que a instituição é obrigada a informar o VET antes da operação em todas as operações de liquidação pronta de até US$ 100 mil.
O BC publica também o Ranking do VET, com o VET médio cobrado por cada instituição, mês a mês, em operações parecidas. O próprio BC avisa que o ranking é uma média de meses anteriores e não o preço do dia. Na hora de mandar, peça o VET de duas ou três instituições para o mesmo valor e compare.
Golpes com conta e transferência: o que os reguladores alertam
O Central Bank of Ireland tem um teste simples para mensagem inesperada, o SAFE, no texto Can you spot a scam artist?: parar e pensar (Stop), conferir no registro se a empresa é autorizada (Assess), checar a oferta antes de mandar dinheiro (Fact-check) e denunciar (Expose).
O alerta mais importante para quem chega é este: o Central Bank diz que nunca entra em contato pedindo dinheiro, dados pessoais ou o PPS number. O regulador também alerta para sites clonados de empresas reais e anúncios com celebridades falsas feitos por inteligência artificial.
A CCPC, em Transferring money, orienta conferir os dados do recebedor antes de enviar, porque é difícil reaver um pagamento depois que ele sai. Ela também lembra que prestadores de pagamento precisam ser regulados e indica o registro do Central Bank.
Há ainda o golpe da conta emprestada. Quem recebe e repassa dinheiro de terceiros pela própria conta pode virar parte de lavagem de dinheiro, como explica o guia de golpes de vaga e de agência na Irlanda. A conta básica, que só permite uma por pessoa, é um alvo óbvio desse tipo de pedido.
Passo a passo: da chegada à primeira remessa
- Antes de viajar, separe o passaporte e veja com o banco brasileiro quais documentos ele pede para a operação de câmbio.
- Ao chegar, consiga um documento de endereço no seu nome com menos de 6 meses (conta de consumo, carta do governo ou outro aceito pelo banco).
- Escolha entre banco, credit union, An Post ou conta digital, e confira no registro do Central Bank o tipo de instituição.
- Peça a conta básica, se ainda não tiver conta no país, e a lista de tarifas por escrito.
- Anote o seu IBAN irlandês e o código BIC do banco.
- No Brasil, peça o VET da remessa a pelo menos duas instituições autorizadas, para o mesmo valor.
- Confira o nome do titular e o IBAN antes de enviar; na Europa, preste atenção ao aviso de verificação do recebedor.
- Guarde os comprovantes da remessa e, se continuar residente no Brasil, veja se precisa declarar o dinheiro no exterior.
O passo 2 é o que mais atrasa. O guia de PPS number e primeiro emprego mostra os comprovantes de endereço aceitos no pedido do PPS, um trâmite que também exige endereço nos primeiros dias, e o guia de intercâmbio com Stamp 2 explica o dinheiro que o estudante precisa ter disponível.
O que nenhum órgão diz por você
Nenhum regulador indica qual banco ou conta digital é melhor: eles mostram as regras, as proteções e onde comparar. A escolha depende de como você usa a conta. Tarifas mudam, e a ferramenta da CCPC e o documento de tarifas do banco são o lugar certo para conferir.
O IOF também pode mudar por decreto, e a redação atual tem disputa no Congresso e no STF registrada no próprio texto do Planalto. Antes de cada remessa, confira a alíquota e o VET informados pela instituição.
Perguntas frequentes
Quais documentos preciso para abrir conta na Irlanda?
Um documento com foto, como o passaporte, e uma prova de endereço diferente, com menos de 6 meses (12 meses para apólice de seguro), no mesmo nome.
O que é a conta básica na Irlanda?
É uma conta corrente sem tarifas do dia a dia no primeiro ano, para quem mora legalmente na UE e não tem outra conta corrente na Irlanda. A gratuidade pode durar até 5 anos para quem recebe menos que o salário mínimo por ano.
Conta digital é segura na Irlanda?
Depende do tipo. Bancos digitais têm fundo de garantia de até €100.000; instituições de pagamento e de moeda eletrônica protegem o dinheiro por segregação. Confira o tipo no registro do Central Bank.
Quanto é o IOF para mandar dinheiro para a Irlanda?
Pela compilação do Decreto 6.306/2007 no Planalto, conferida em 13/11/2026, a remessa para conta do próprio residente ou de parente paga 3,5%, e a com finalidade de investimento, 1,1%.
Como comparar o custo da remessa?
Pelo VET, que soma câmbio, tarifas e IOF. A instituição é obrigada a informar o VET antes da operação, e o Banco Central publica o Ranking do VET.
A empresa pode exigir conta irlandesa para pagar salário?
Não para pagamentos em euro dentro da SEPA. Recusar um IBAN de outro país da SEPA é discriminação de IBAN, proibida pelo regulamento europeu.
Fontes (todas conferidas em 13/11/2026): Opening a bank account, Basic bank account, Financial institutions and identification (citizensinformation.ie); Opening a bank account, Basic bank accounts, Digital banking, Transferring money (ccpc.ie); Digital-only banking providers, IBAN discrimination, Instant payments, Can you spot a scam artist?, Why must I prove my identity (centralbank.ie); FAQ contas no exterior, FAQ VET, FAQ eFX, Ranking do VET (bcb.gov.br); Decreto 6.306/2007, IOF (planalto.gov.br).